Vous louez un appartement, votre toit regarde plein nord, ou votre copropriété refuse tout chantier en hauteur. L’énergie solaire semble alors réservée aux voisins propriétaires d’une maison bien orientée. Une autre porte existe pourtant. Plutôt que de poser des panneaux, vous pouvez prêter une partie de votre épargne à ceux qui construisent des centrales, puis récupérer capital et intérêts au fil des échéances. Nous vous expliquons comment fonctionne ce mécanisme, ce qui le rend attractif pour un particulier, et les points de vigilance qui séparent un placement réfléchi d’un pari hasardeux.
Le crowdlending, une façon de financer un projet photovoltaïque à distance
Imaginez une banque dont vous seriez l’un des guichets. Le crowdlending repose sur ce principe : une société qui développe une centrale photovoltaïque a besoin de fonds pour acheter les modules, payer le raccordement au réseau ou boucler son plan de financement. Elle présente son projet sur une plateforme de prêt participatif, et de nombreux particuliers lui avancent chacun une somme. En échange, le porteur s’engage sur un taux d’intérêt et un calendrier de remboursement.
Vous ne devenez ni propriétaire de l’installation ni actionnaire de l’entreprise. Vous êtes créancier : votre rémunération dépend de la capacité du développeur à honorer sa dette, et non de la valeur de revente de la centrale. Cette nuance change la nature du risque que vous portez.
Le poids de ce mode de financement n’a rien d’anecdotique. En 2023, le financement participatif dédié aux énergies renouvelables a collecté 368 millions d’euros en France, soit 17,6 % de l’ensemble du crowdfunding, en hausse de 11,5 % sur un an. La dette représentait 91,6 % de ce montant : le prêt écrase de loin les autres formes de participation.
Avant votre premier prêt, prenez le temps de comprendre comment financer un projet photovoltaïque en crowdlending auprès de développeurs solaires, via une plateforme qui assure la mise en relation.
Pourquoi se tourner vers un investissement solaire sans installation chez soi ?
Poser des panneaux chez vous suppose de réunir plusieurs conditions : une toiture en bon état, une orientation favorable, l’accord éventuel de la copropriété, le respect des règles d’urbanisme locales. Beaucoup de foyers butent sur l’une d’elles. Le prêt participatif contourne l’obstacle : votre épargne travaille sur un terrain qui n’est pas le vôtre.
Deuxième argument, la mutualisation des risques. Sur votre maison, une panne d’onduleur, un orage de grêle ou l’ombre d’un arbre qui a grandi vous concernent seul. En répartissant votre mise entre plusieurs projets, vous diluez ces aléas, comme on répartit des œufs dans plusieurs paniers. L’exploitant d’une centrale dispose en principe d’équipes de maintenance et de contrats d’assurance dimensionnés pour ce type d’incident.
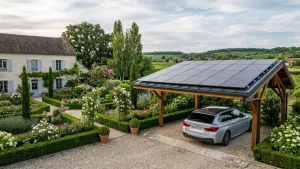
Troisième raison, l’échelle. Les centrales au sol ou les ombrières de parking produisent bien plus d’électricité qu’un toit résidentiel, et leur construction mobilise des budgets hors de portée d’un ménage. Le financement participatif vous ouvre une part de ces chantiers que vous n’auriez jamais pu financer seul.
Gardez une limite en tête : ce placement ne réduit pas votre facture. Contrairement à l’autoconsommation, l’électricité produite part sur le réseau et ne passe pas par votre compteur. Vous recevez des intérêts, pas des kilowattheures.
Quels risques et rendements attendre d’un placement dans le photovoltaïque ?
Le chiffre qui attire l’œil en premier reste le rendement. Sur les projets d’énergies renouvelables remboursés en 2023, le taux de rendement interne moyen a atteint 6,6 %, contre 5,2 % en 2022. Lisez ce chiffre comme un thermomètre du secteur, pas comme une promesse : il s’agit d’une moyenne, et chaque contrat fixe son propre taux, sa propre durée et ses propres garanties.
Le risque de contrepartie tient au tiers qui porte le projet. Si le développeur traverse des difficultés financières, un retard de chantier ou un problème de raccordement, les remboursements peuvent être décalés, voire partiellement perdus. Votre capital n’est pas garanti.
Avant de signer, plusieurs questions méritent une réponse claire de la part de la plateforme :
- Quelle est la durée d’engagement, et pouvez-vous récupérer vos fonds avant l’échéance ?
- Le prêt est-il accordé à la société de projet ou à sa maison mère, et existe-t-il une garantie ou une sûreté ?
- Les revenus de la centrale reposent-ils sur un tarif d’achat contractuel ou sur des prix de marché plus volatils ?
- Quel historique de remboursement affiche le développeur sur ses opérations précédentes ?
La troisième question touche un ressort souvent sous-estimé. Une centrale rembourse ses prêteurs grâce à l’électricité qu’elle vend sur le réseau. Une année moins ensoleillée que prévu, une indisponibilité technique prolongée ou une baisse des prix de vente réduisent la trésorerie disponible. Plus l’engagement s’étire, plus ces aléas ont le temps de se manifester.
Dernier réflexe : vérifiez que la plateforme dispose de l’agrément requis auprès de l’Autorité des marchés financiers, et renseignez-vous sur la fiscalité des intérêts perçus selon votre situation.
Pour un premier pas, commencez par une somme que vous pourriez immobiliser plusieurs années sans gêne, répartie sur deux ou trois projets de natures différentes : une centrale au sol, une ombrière, un développeur à l’historique solide. Lisez la documentation de chaque offre en cherchant trois éléments précis : le taux, la date de remboursement final et la nature des garanties. Si l’une de ces informations reste floue après lecture, posez la question à la plateforme par écrit. Une réponse évasive vous en apprendra certainement davantage qu’une brochure soignée.
Sources :
- Baromètre du crowdfunding 2023, focus énergies renouvelables – Financement Participatif France (FPF) & Mazars, 2024. https://financeparticipative.org/wp-content/uploads/2024/02/BAROMETRE-CROWDFUNDING-2023_ENR_FPF-MAZARS.pdf